VWAP : le prix moyen du jour du future principal
VWAP signifie prix moyen pondéré par les volumes (en anglais : Volume-weighted average price) : le prix moyen de tout ce qui s'est traité depuis le début de la journée, chaque prix pesant d'autant plus que le volume échangé à ce prix est important. Basics trace le VWAP du future principal – par exemple l'ES, le YM ou le FDAX – sous forme d'une ligne qui évolue au fil de la journée. Comme le volume se concentre sur le future principal, c'est ce VWAP que le marché surveille ; Basics affiche la même ligne sur les futures mini, micro et nano, et la convertit au bon prix sur les graphiques de CFD et de l'indice officiel. Cette page explique ce que montre la ligne, pourquoi les traders la surveillent et comment la régler.
Sur cette page
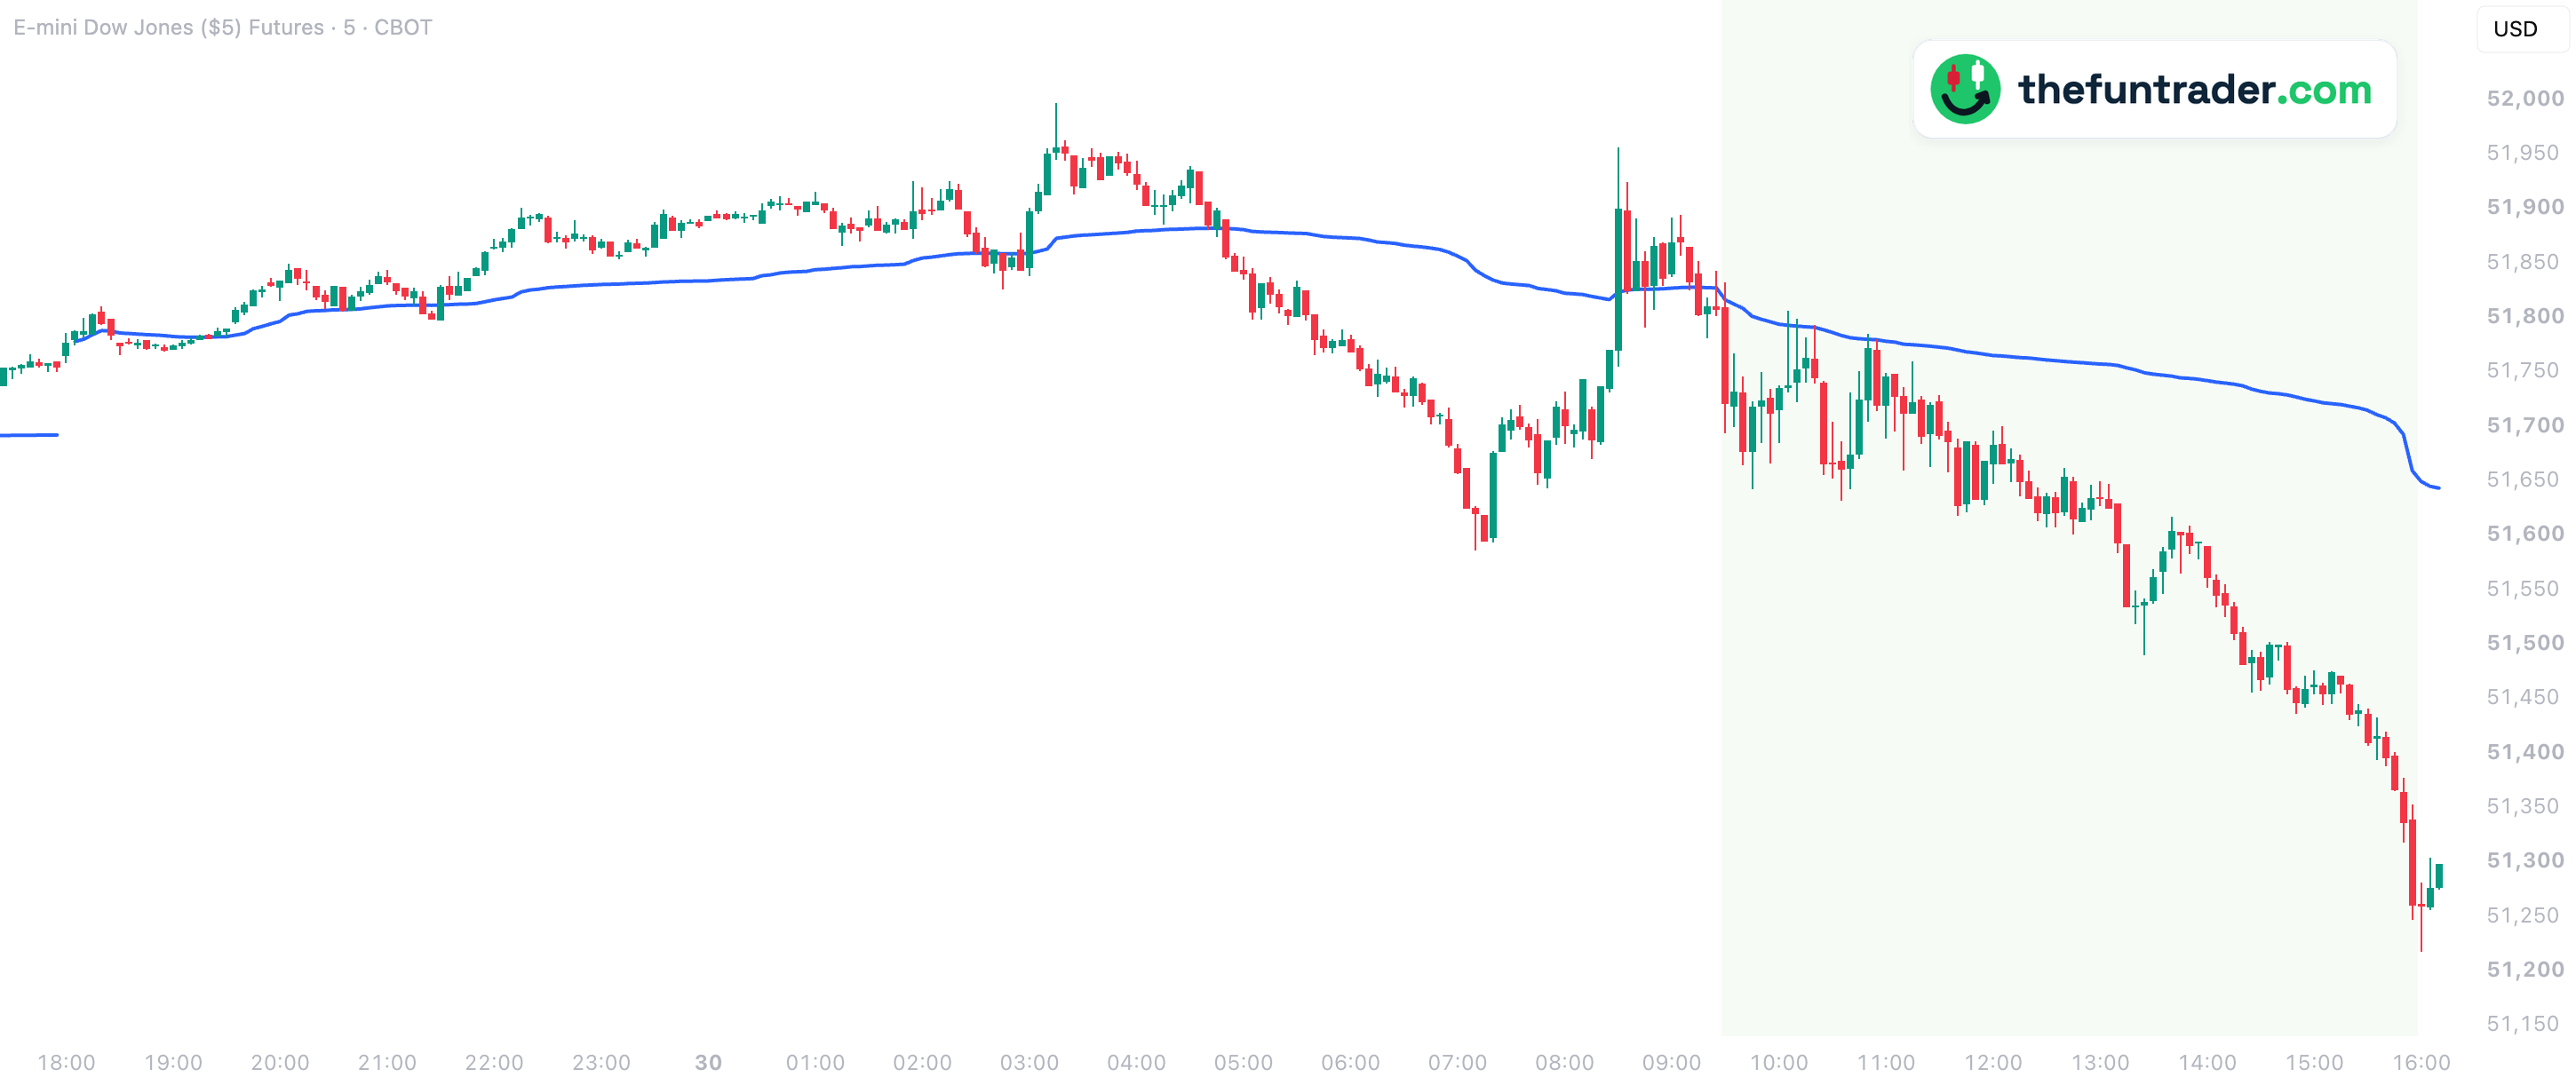 18:00 · début de la journée de cotation09:30 · ouverture de la Bourse
123456

- 1Mardi 18:00 – la nouvelle journée de cotation du YM commence. La ligne s'interrompt : le VWAP de la veille s'arrête, celui du jour démarre au premier cours, 51 773, et suit le prix moyen des transactions pendant la nuit.
- 2Mercredi 04:50 – le YM passe sous le VWAP (51 882) et glisse jusqu'à 51 586 à 07:10.
- 308:30 – un pic à 51 956 fait passer le YM au-dessus du VWAP pendant quelques minutes ; puis il revient vers la ligne.
- 409:30 – la Bourse ouvre. Le YM dépasse le VWAP de 16 points, jusqu'à 51 832, puis perd 138 points en cinq minutes.
- 510:05 et 10:50 – deux autres rebonds s'arrêtent sur le VWAP : 51 806 et 51 785, avec le VWAP à 51 793 et 51 780. Les deux échouent.
- 615:55 – le YM cote 51 261, environ 400 points sous le VWAP. Chaque rebond de la journée s'est arrêté sur la ligne.
Fait partie de Basics
Indicateur TradingView gratuit avec tous les niveaux de séance, de semaine et de mois pour les graphiques d'indice, de futures et de CFD.
Installer Basics (gratuit) →Ce qu'est le VWAP
Chaque transaction a un prix et une quantité. Le VWAP additionne prix × volume de toutes les transactions depuis le début de la journée de cotation et divise ce total par le volume total. Le résultat est le prix moyen auquel le volume du jour a changé de mains – une ligne de juste valeur (fair value) pour la journée. Il démarre au premier cours de la séance, puis bouge de plus en plus lentement, car chaque nouvelle transaction pèse de moins en moins dans un total qui grossit.
Le VWAP repart de zéro à chaque journée de cotation. Pour les futures sur indices, c'est au début de la journée de cotation du future : à 18 h, heure de New York, la veille au soir pour l'ES, le NQ, le YM et le RTY, tôt le matin pour le FDAX et les autres futures européens.
Pourquoi les traders le surveillent
- Qui a la main. Au-dessus du VWAP, l'acheteur moyen de la journée est en gain ; en dessous, c'est le vendeur moyen. Beaucoup de traders organisent leur séance autour de cette seule ligne.
- Un niveau qui bouge avec la journée. Dans une journée de tendance, les replis s'arrêtent souvent sur le VWAP – comme le 30 septembre sur le graphique ci-dessus, où chaque rebond s'y est arrêté.
- Une référence pour les gros ordres. Les institutionnels mesurent souvent leur exécution par rapport au VWAP – l'une des raisons pour lesquelles tant de regards sont tournés vers lui.
Pourquoi le VWAP du future principal
Un VWAP ne vaut que par le volume qui le porte. L'essentiel du volume d'un indice se traite sur le future principal : c'est donc à son VWAP que le marché réagit. Un micro-future a bien moins de volume, un CFD n'a aucun volume de Bourse et un indice n'a pas de volume propre – leur propre VWAP serait une ligne différente et plus faible. C'est pourquoi Basics utilise toujours le VWAP du future principal :
| Future principal (futures ES, NQ, YM, RTY, FDAX, FTSE, AEX) | Son propre VWAP |
|---|---|
| Mini, micro et nano (par exemple MYM ou FDXS) | Le VWAP du future principal, au même prix que sur le gros contrat |
| CFD (par exemple NAS100 ou GER40) | Le VWAP du future principal, converti avec l'écart cash-future actuel |
| Graphiques d'indice | Le VWAP du future principal, converti de la même façon |
Il est aussi le même sur toutes les unités de temps : la ligne est identique sur un graphique 1 minute, 5 minutes ou 1 heure – et identique au VWAP de séance de TradingView sur un graphique 1 minute du future principal.
Comment Basics l'affiche
| Apparence par défaut | Bleu, épaisseur 2 – une ligne sur toute la journée, sans label |
|---|---|
| Activé par défaut | Oui |
| Valeur | Le prix moyen pondéré par les volumes du future principal depuis le début de sa journée de cotation |
| Remise à zéro | Au début de chaque journée de cotation du future |
| Unités de temps | Graphiques intraday à partir de 1 minute, y compris les graphiques en secondes, sauf si le niveau demande plus d'historique que le graphique n'en charge ; pas sur les graphiques journaliers ou supérieurs |
| Marchés | Nasdaq-100, S&P 500, Dow, Russell 2000, DAX, FTSE 100 et AEX – tous les tickers |
| Prix sur votre graphique | Futures (contrat standard, mini, micro, nano) : le VWAP du future principal tel quel. Graphiques de CFD et d'indice : converti avec l'écart cash-future actuel |
Données en temps réel. Pendant la séance, le VWAP suit le flux de cours en direct du future principal. Sans abonnement aux données en temps réel de la Bourse de ce future (CME, Eurex, ICE…), TradingView le fournit avec 10 à 15 minutes de retard – tout comme cette ligne, même sur un graphique de CFD qui, lui, est en temps réel.
La même ligne sur d'autres instruments
Cliquez sur un graphique pour l'agrandir.


Pourquoi la ligne n'apparaît-elle pas ?
- Vous êtes sur un graphique journalier ou supérieur, ou sur un graphique en secondes.Le VWAP est une ligne qui suit la journée ; il est tracé sur les graphiques intraday à partir de 1 minute. Sur un graphique en secondes, un niveau qui demande plus d'historique que le graphique n'en charge est masqué.
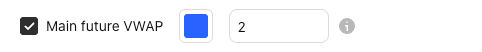
- Elle est désactivée.Cochez Main future VWAP ainsi que l'interrupteur principal Show all objects in 'Session levels' group dans les paramètres de l'indicateur.
- La ligne semble en retard.Sans abonnement aux données en temps réel pour le future principal, la ligne a 10 à 15 minutes de retard (voir données en temps réel).
- Votre ticker n'est pas reconnu.Consultez les tickers pris en charge – et si le vôtre manque, faites-le-moi savoir : les demandes sont les bienvenues.
Ce que vous pouvez modifier
Dans les paramètres de l'indicateur (l'icône en forme d'engrenage à côté de Basics sur votre graphique), sous Session levels :
| Afficher / masquer | Case Main future VWAP · Session levels |
|---|---|
| Couleur et épaisseur | Toute couleur · épaisseur 1–5 |
Graphiques et réglages par défaut de cette page : Basics v11.72.8 · mis à jour le 22 octobre 2026.
Questions fréquentes
Qu'est-ce que le VWAP en trading ?
Le prix moyen pondéré par les volumes : le prix moyen de toutes les transactions depuis le début de la journée de cotation, pondéré par les quantités échangées à chaque prix. Il montre à quel prix, en moyenne, le volume du jour a changé de mains.
Pourquoi le VWAP de Basics diffère-t-il du VWAP de TradingView sur mon graphique ?
Le VWAP intégré de TradingView utilise le volume du graphique sur lequel vous êtes. Sur un contrat mini, micro ou nano, un CFD ou un indice, c'est un autre ensemble de transactions, plus mince. Basics utilise le VWAP du future principal, celui qui porte le vrai volume, et l'affiche sur tous les types de graphiques.
Quand le VWAP redémarre-t-il ?
Au début de chaque journée de cotation du future : à 18 h, heure de New York, la veille au soir pour les futures sur indices américains, tôt le matin pour les futures sur indices européens.
Le VWAP fonctionne-t-il sur le MES, le MNQ ou un CFD GER40 ?
Oui. Sur un micro, vous voyez le VWAP du future principal (ES ou NQ) ; sur un CFD, il est converti avec l'écart cash-future et se place donc au bon prix sur le graphique du CFD.
La ligne est-elle la même sur toutes les unités de temps ?
Oui. Un graphique 1 minute, 5 minutes ou 1 heure affiche la même ligne.
Niveaux associés
Voir le VWAP sur votre propre graphique
Basics est gratuit sur TradingView. Ajoutez-le à n'importe quel graphique pris en charge – par exemple le RTY ou un CFD UK100 – et le VWAP du future principal apparaît sans aucun réglage.